Articolo di Agnese Rocco, pubblicato da Energia Oltre
L’Italia dispone delle risorse agricole, delle infrastrutture e delle competenze necessarie per diventare uno dei mercati chiave del biometano in Europa
Per consolidare la crescita del settore occorrono regole prevedibili, tempi di autorizzazione più chiari e una visione che vada oltre il PNRR
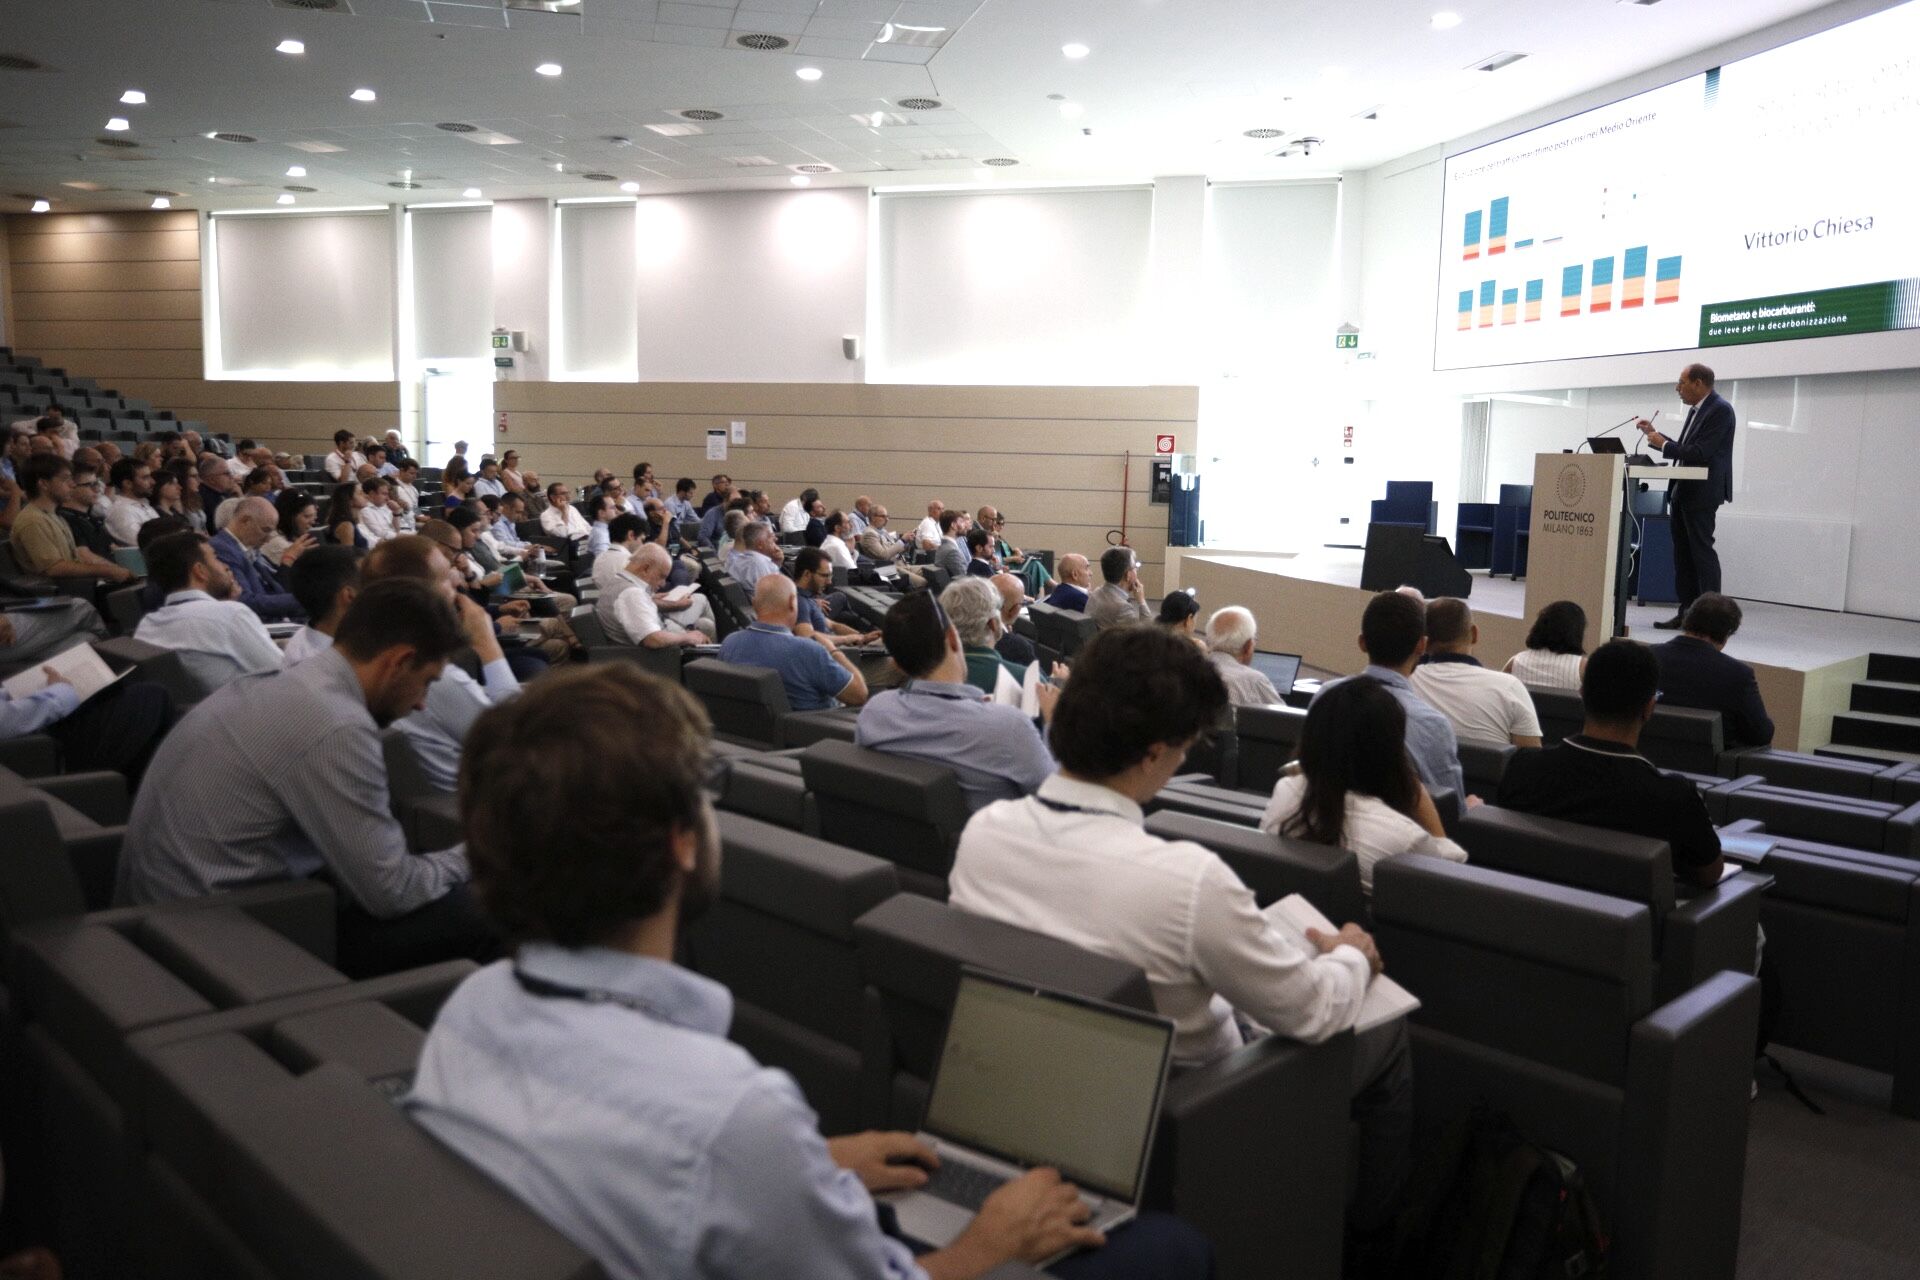
2 luglio 2026 – Negli ultimi anni il biometano è diventato uno dei comparti più dinamici della transizione energetica italiana. Gli investimenti aumentano, gli impianti crescono e nuovi operatori guardano al Paese come a uno dei mercati più interessanti d’Europa. Eppure, proprio ora che il settore ha preso velocità, il rischio è rallentare prima del traguardo: senza regole stabili, tempi autorizzativi più prevedibili e una visione industriale oltre il PNRR, questa accelerazione potrebbe non bastare a raggiungere gli obiettivi fissati al 2030. È questa la fotografia che emerge dal Biomethane & Biofuels Report 2026 del Politecnico di Milano: il biometano è oggi una soluzione matura, compatibile con le infrastrutture esistenti e pronta per una crescita più sostenuta. A limitarne il pieno potenziale non è più la tecnologia, ma la capacità di sciogliere alcuni nodi autorizzativi, infrastrutturali e regolatori che continuano a frenare lo sviluppo del mercato.
L’Italia è diventata uno dei mercati più interessanti d’Europa
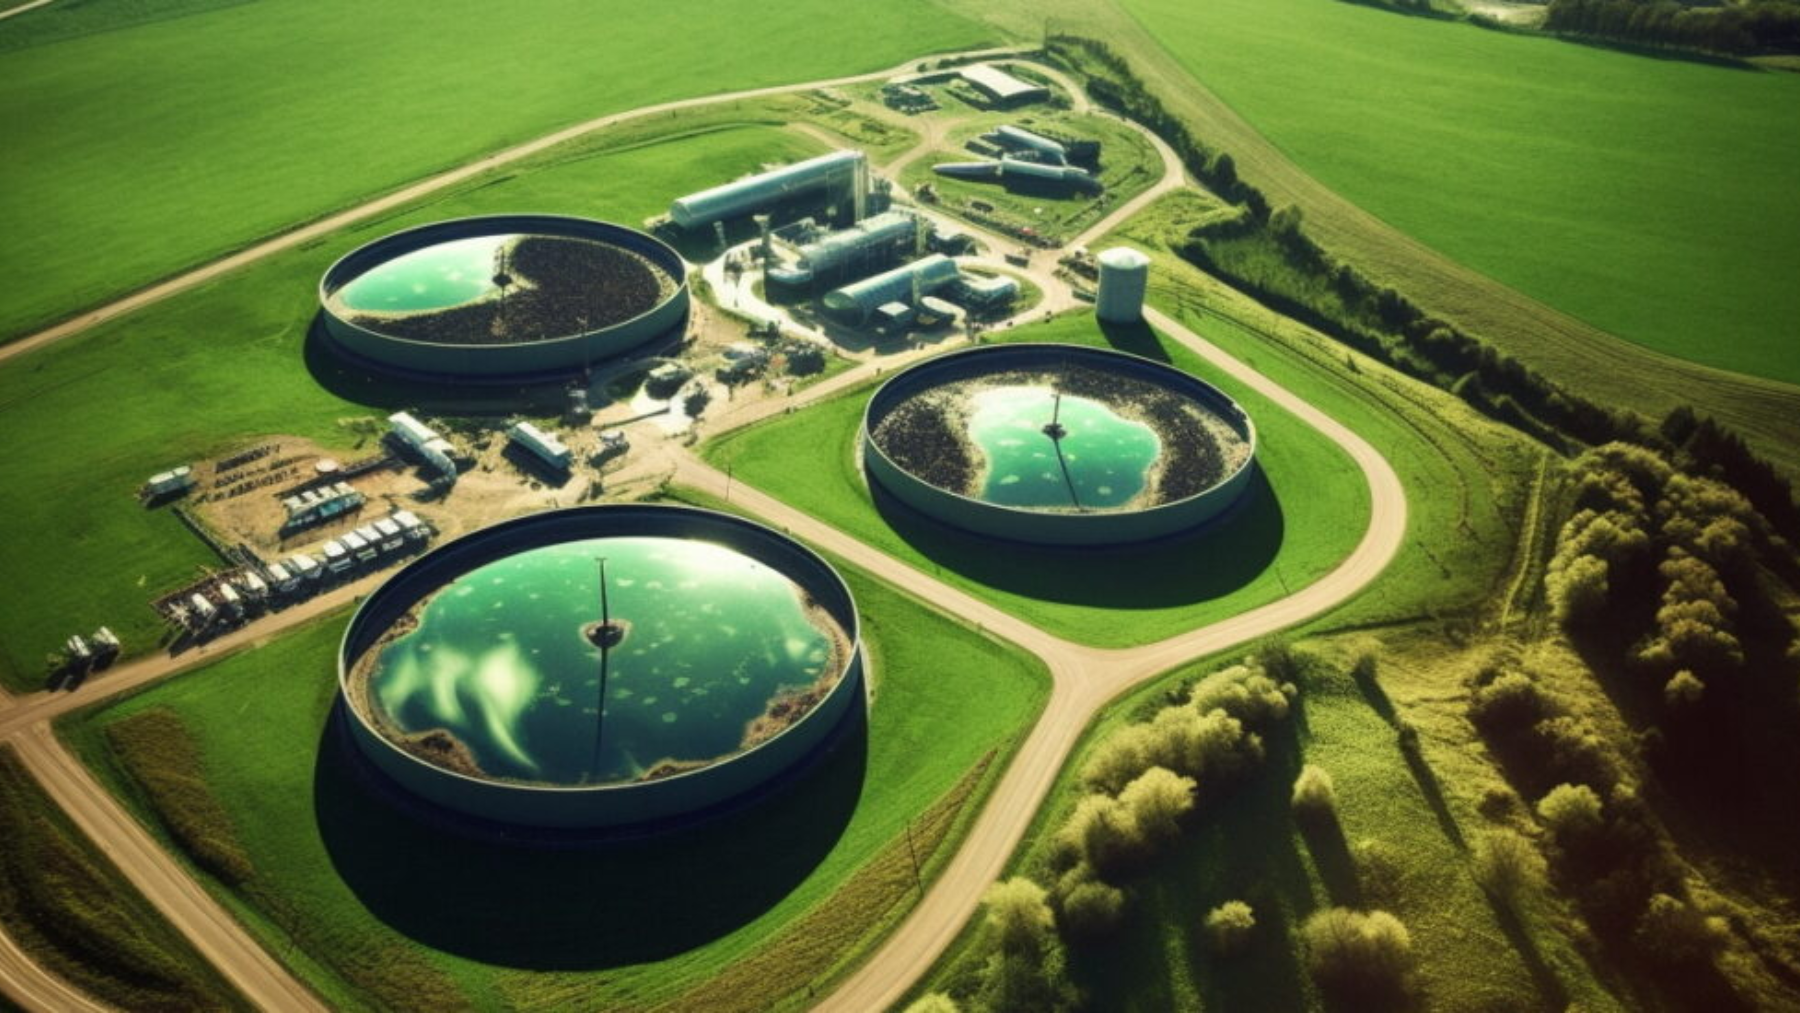
La domanda, quindi, non è più se il biometano rappresenti una tecnologia strategica. La vera sfida è capire se l’Italia saprà trasformare una crescita trainata dagli incentivi in un mercato stabile e competitivo, capace di attrarre investimenti anche una volta conclusa la stagione straordinaria del PNRR. Il salto è evidente nei numeri. Se nel 2018 gli impianti di biometano collegati alla rete erano appena sette, a giugno 2026 in Italia risultavano in esercizio 176 impianti, con una capacità produttiva attuale di circa 115.000 Smc/h, poco più di 1 miliardo di Smc/anno. Per dare un ordine di grandezza, si tratta di un volume equivalente a circa l’1,6% della domanda nazionale di gas registrata nel 2025 e al consumo annuo di circa 700.000 famiglie tipo italiane. La crescita è stata sostenuta dagli schemi incentivanti introdotti dai DM 2018 e 2022. A questa base operativa si aggiunge una pipeline ormai entrata nella fase di concessione delle risorse PNRR: dopo il secondo atto pubblicato dal GSE il 5 giugno, le risorse già concesse risultavano pari a circa 2,134 miliardi di euro, a fronte di un budget complessivo della misura di 2,236 miliardi.
La crescita italiana si inserisce in un contesto europeo altrettanto dinamico. Secondo il nuovo Biomethane Investment Outlook 2026 dell’European Biogas Association, gli investimenti pianificati censiti dal report hanno raggiunto 36 miliardi di euro, in aumento del 28% rispetto all’edizione precedente. Questa crescita equivale a 8 miliardi di euro in più di capitale impegnato e porta la produzione aggiuntiva attesa a 9,4 miliardi di metri cubi annui entro il 2030. Il report indica inoltre che, secondo gli stakeholder industriali coinvolti nella ricerca, oltre 1.200 impianti di biometano dovrebbero entrare in esercizio nei prossimi cinque anni.
Italia seconda in UE per investimenti
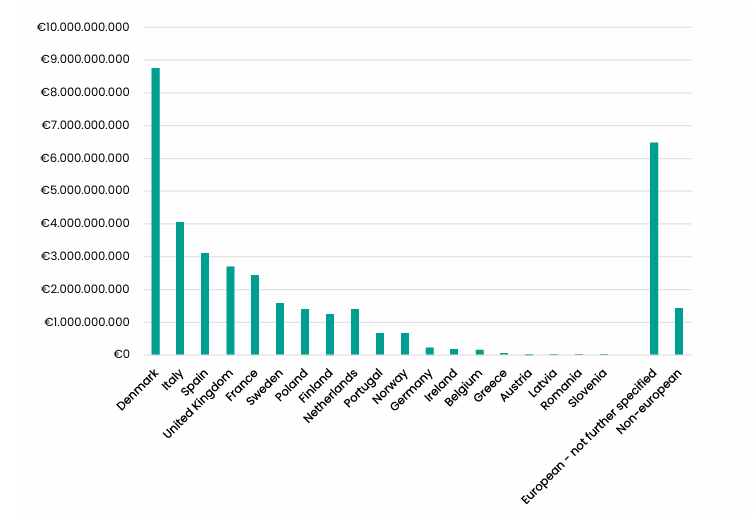
L’Italia rappresenta uno dei mercati che più contribuiscono a questa espansione. Secondo le nuove stime dell’EBA, il Paese conta 4,03 miliardi di euro di investimenti pianificati e una capacità prevista pari a 23 TWh l’anno, collocandosi come secondo mercato europeo per volumi di investimento, dopo la Danimarca.
Questo risultato non dipende esclusivamente dagli incentivi. Esistono caratteristiche strutturali che rendono il mercato italiano particolarmente interessante: una delle più importanti filiere agroalimentari europee, con una forte concentrazione di allevamenti e produzioni agricole in grado di fornire sottoprodotti e residui valorizzabili attraverso la digestione anaerobica; una rete nazionale del gas estesa e già predisposta ad accogliere il biometano, riducendo gli investimenti necessari per integrare la produzione rinnovabile nelle infrastrutture esistenti; e un patrimonio di competenze sviluppato in oltre quindici anni di esperienza nel biogas agricolo. Una parte dei nuovi progetti deriva inoltre dalla riconversione di impianti esistenti, con tempi di sviluppo generalmente inferiori rispetto alla realizzazione di nuovi siti.
Perchè gli investitori internazionali guardano all’Italia
L’interesse crescente di operatori europei e fondi infrastrutturali riflette una dinamica ormai evidente: il mercato italiano del biometano sta iniziando a decollare proprio mentre il Paese deve ridurre la propria dipendenza dal gas naturale importato. In questo contesto, il biometano offre un vantaggio immediato rispetto ad altre soluzioni: può essere immesso nelle infrastrutture esistenti e sostituire progressivamente il gas fossile senza modifiche sostanziali ai sistemi di trasporto, distribuzione e consumo.
Per l’Italia, dove il gas continua a svolgere un ruolo centrale nel sistema energetico e in molti processi industriali difficili da elettrificare, questa compatibilità rappresenta uno dei principali fattori di attrazione per gli investitori. Questo nuovo contesto sta spingendo anche operatori già attivi nelle rinnovabili elettriche ad ampliare il proprio raggio d’azione verso i gas rinnovabili. È il caso di Solarig, presente da anni nel mercato fotovoltaico italiano, che attraverso la divisione Biorig ha scelto l’Italia come mercato strategico per lo sviluppo della propria attività nel biometano.
Il fenomeno non riguarda però un singolo operatore. È la dimostrazione di come il settore stia entrando in una fase diversa rispetto a quella degli ultimi anni: meno orientata allo sviluppo di singoli impianti e sempre più focalizzata sulla costruzione di una filiera industriale.
Dalla costruzione degli impianti di biometano alla costruzione di una filiera
La trasformazione in corso riguarda anche il modello economico del settore. Nei primi anni l’attenzione era concentrata soprattutto sulla realizzazione degli impianti. Oggi il valore si sta progressivamente spostando lungo tutta la catena industriale.
Accanto alla produzione di biometano assumono un peso crescente la valorizzazione della CO₂ biogenica, la produzione di bio-LNG destinato al trasporto pesante, l’impiego del digestato come fertilizzante organico e la stipula di contratti di fornitura di lungo periodo con operatori industriali interessati a ridurre la propria impronta carbonica.
Si tratta di un’evoluzione coerente con quanto sta avvenendo anche a livello europeo. Secondo l’IEA, la crescita dei biogas sarà trainata soprattutto dal biometano, grazie alla sua versatilità e alla possibilità di utilizzare reti e apparecchiature del gas naturale, riducendo gli investimenti infrastrutturali necessari per decarbonizzare usi difficili da elettrificare. Questa prospettiva modifica anche la narrativa della transizione energetica. Fotovoltaico, sistemi di accumulo, eolico e gas rinnovabili non competono tra loro: svolgono funzioni complementari all’interno di un sistema energetico che richiederà vettori differenti per raggiungere gli obiettivi climatici europei.
Perchè la prossima sfida si gioca oltre il PNRR
La crescita degli ultimi anni è stata resa possibile da un insieme di strumenti normativi che hanno ridotto il rischio degli investimenti. Il settore è consapevole, tuttavia, che il completamento degli interventi finanziati dal PNRR rappresenterà uno spartiacque.
Secondo il Biomethane & Biofuels Report 2026 del Politecnico di Milano, il comparto continua infatti a presentare alcune criticità strutturali. Tra le principali figurano la complessità dei procedimenti autorizzativi, i tempi di connessione alla rete del gas, la necessità di garantire un approvvigionamento sostenibile delle biomasse e, soprattutto, l’assenza di una visione regolatoria stabile oltre gli attuali meccanismi incentivanti. Lo stesso rapporto evidenzia come, nello scenario attuale, possa permanere un divario significativo tra la produzione prevista e gli obiettivi fissati dal PNIEC al 2030.
Anche l’European Biogas Association conferma che il mercato europeo sta entrando in una fase più industriale. Secondo il report, circa il 90% degli investimenti previsti per il periodo 2025-2026 risulta già in costruzione, mentre gli impegni per il periodo 2027-2030 sono stati rivisti al rialzo. L’EBA segnala inoltre quasi 8 miliardi di euro destinati ad aggiornamenti infrastrutturali e ulteriori investimenti in tecnologie e usi finali, come stazioni di rifornimento, liquefazione e valorizzazione della CO₂ biogenica.
Il tema, quindi, non riguarda soltanto il numero di nuovi impianti da realizzare, ma la capacità di costruire un mercato capace di attrarre capitali anche quando la componente pubblica degli incentivi sarà progressivamente ridimensionata. Il potenziale esiste: ora va consolidato con regole prevedibili, una pianificazione di lungo periodo e una maggiore integrazione tra sistema agricolo, industria e infrastrutture energetiche.
Da questa capacità dipenderà il futuro del biometano in Italia: restare una misura straordinaria sostenuta dal PNRR o diventare una componente strutturale della strategia energetica nazionale, capace di contribuire alla sicurezza degli approvvigionamenti, alla decarbonizzazione dei consumi e alla competitività del sistema produttivo.