

Tribuna di Diego Azqueta Smith, Direttore di Origine Internazionale di BIORIG, in El Español
Il biometano si è affermato come uno dei principali vettori energetici dell’Unione Europea. Non è un caso: si tratta di una fonte di energia sostenibile prodotta localmente e compatibile con le infrastrutture di gas naturale esistenti.
La sua diffusione di massa non è più un’idea per il futuro, ma una priorità istituzionale. L’Unione Europea, attraverso la Commissione, ha fissato l’obiettivo di raggiungere una produzione annua di 35 bcm di biometano entro il 2030, pari a circa il 10,5% del consumo europeo.
Le ragioni di questa decisa scommessa non sono solo ambientali, ma anche geopolitiche: in meno di due anni, l’UE deve trovare un’alternativa alle importazioni di gas russo, che nel 2024 rappresentavano circa il 18% degli acquisti di gas del continente; in linea con il piano di eliminare completamente gli acquisti di energia dalla Russia entro il 2027.
La sicurezza energetica ha portato l’Italia a fare del biometano una priorità strategica.
La meta fissata da Bruxelles è chiara e la palla passa ora agli Stati membri, che devono costruire i percorsi da seguire per i diversi attori coinvolti nella diffusione del biometano (produttori, consumatori, settore primario, amministrazioni locali, ecc.)
Tuttavia, questa diffusione non è uniforme e, mentre alcuni Paesi stanno seguendo questo sviluppo nella corsia di sorpasso, su strade ben segnalate e dirette, altri stanno procedendo su strade curvilinee con segnaletica diffusa e superfici stradali irregolari.
Potenziale non sfruttato
La Spagna ha già raccolto il testimone europeo con l’ultimo aggiornamento del Piano Nazionale Integrato per l’Energia e il Clima (PNIEC), che fissa un obiettivo di 20 TWh di biogas entro il 2030, di cui circa 12 TWh dovrebbero provenire dal biometano.
Il biometano è un’energia rinnovabile e molecolarmente identica al gas naturale fossile, il che ne consente lo stoccaggio, il trasporto e l’immissione nella rete elettrica.
Il governo italiano ha già iniziato a riorientare gli aiuti previsti dall’idrogeno al biometano.
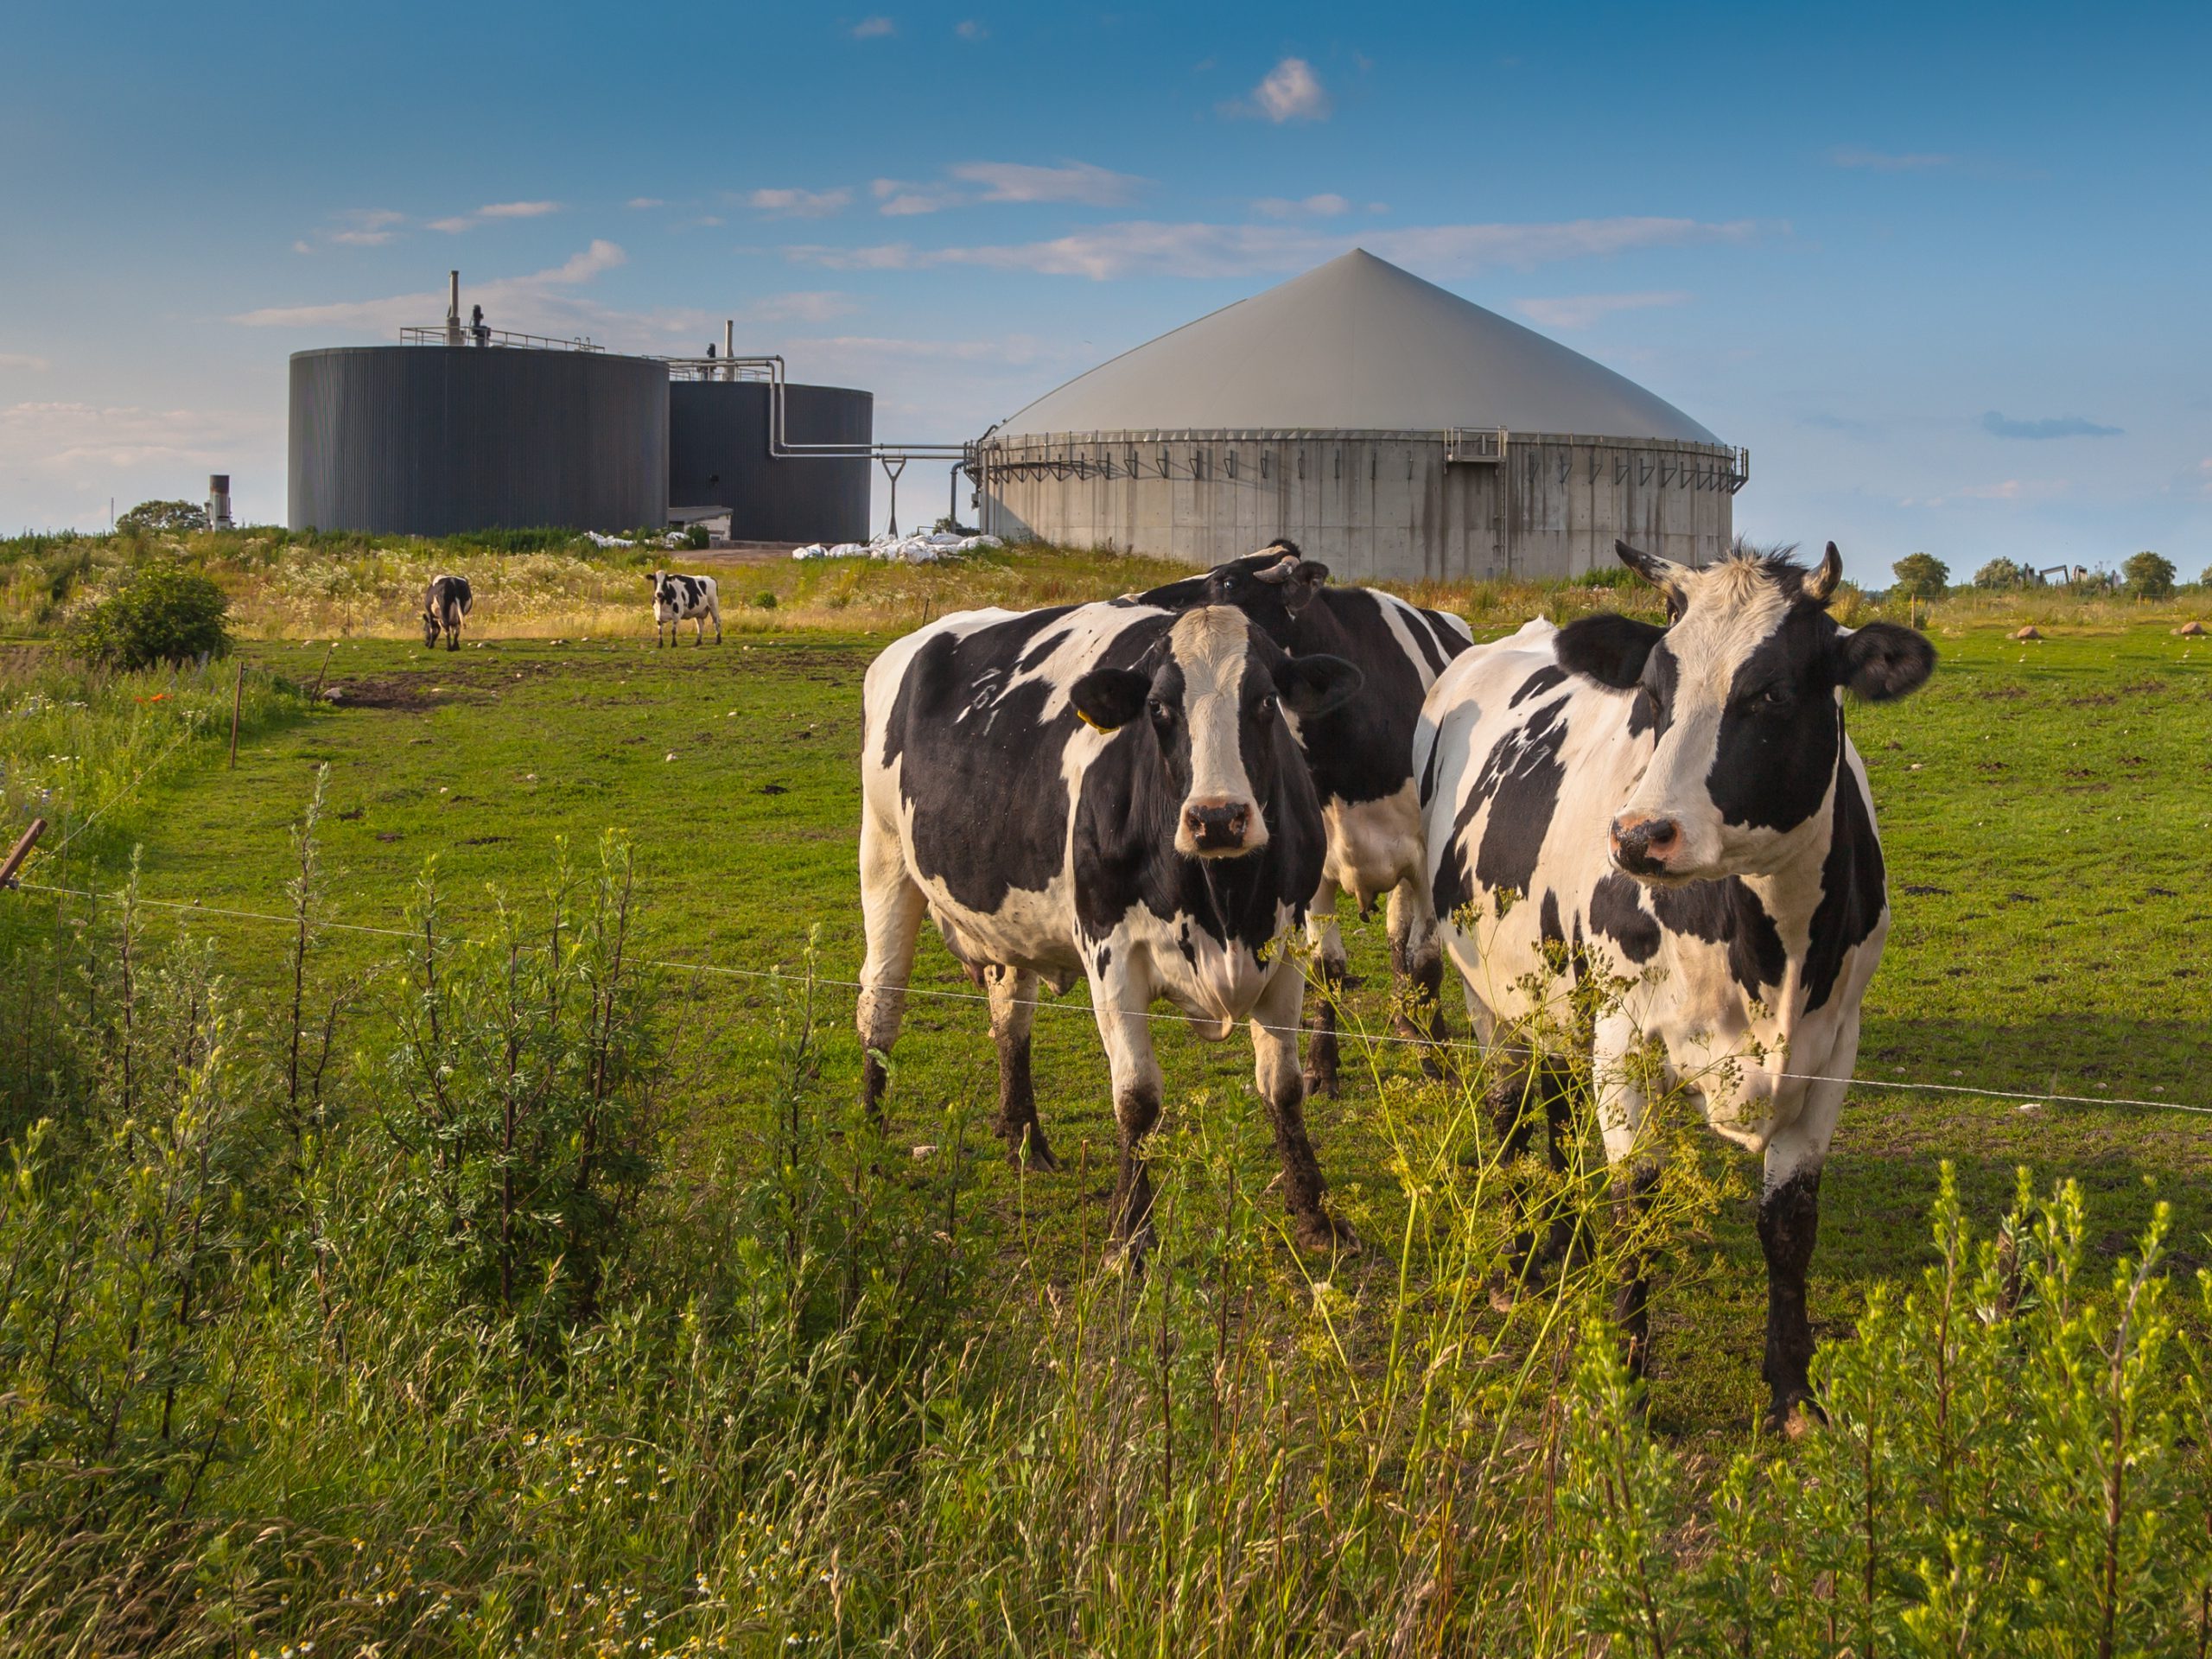
È una tecnologia matura che offre una soluzione valida per settori difficili da elettrificare, come il trasporto pesante o l’industria. Inoltre, viene prodotto utilizzando materie prime a “chilometro 0”, come i rifiuti organici agricoli e zootecnici – liquami e letame – che risolvono la sfida della corretta gestione ambientale dei rifiuti del settore primario.
In Spagna, l’opportunità è enorme. Secondo Sedigas, siamo il terzo Paese europeo con il maggior potenziale e abbiamo la capacità di generare fino a 163 TWh/anno, più della metà del consumo nazionale di gas naturale fossile.
Il caso italiano
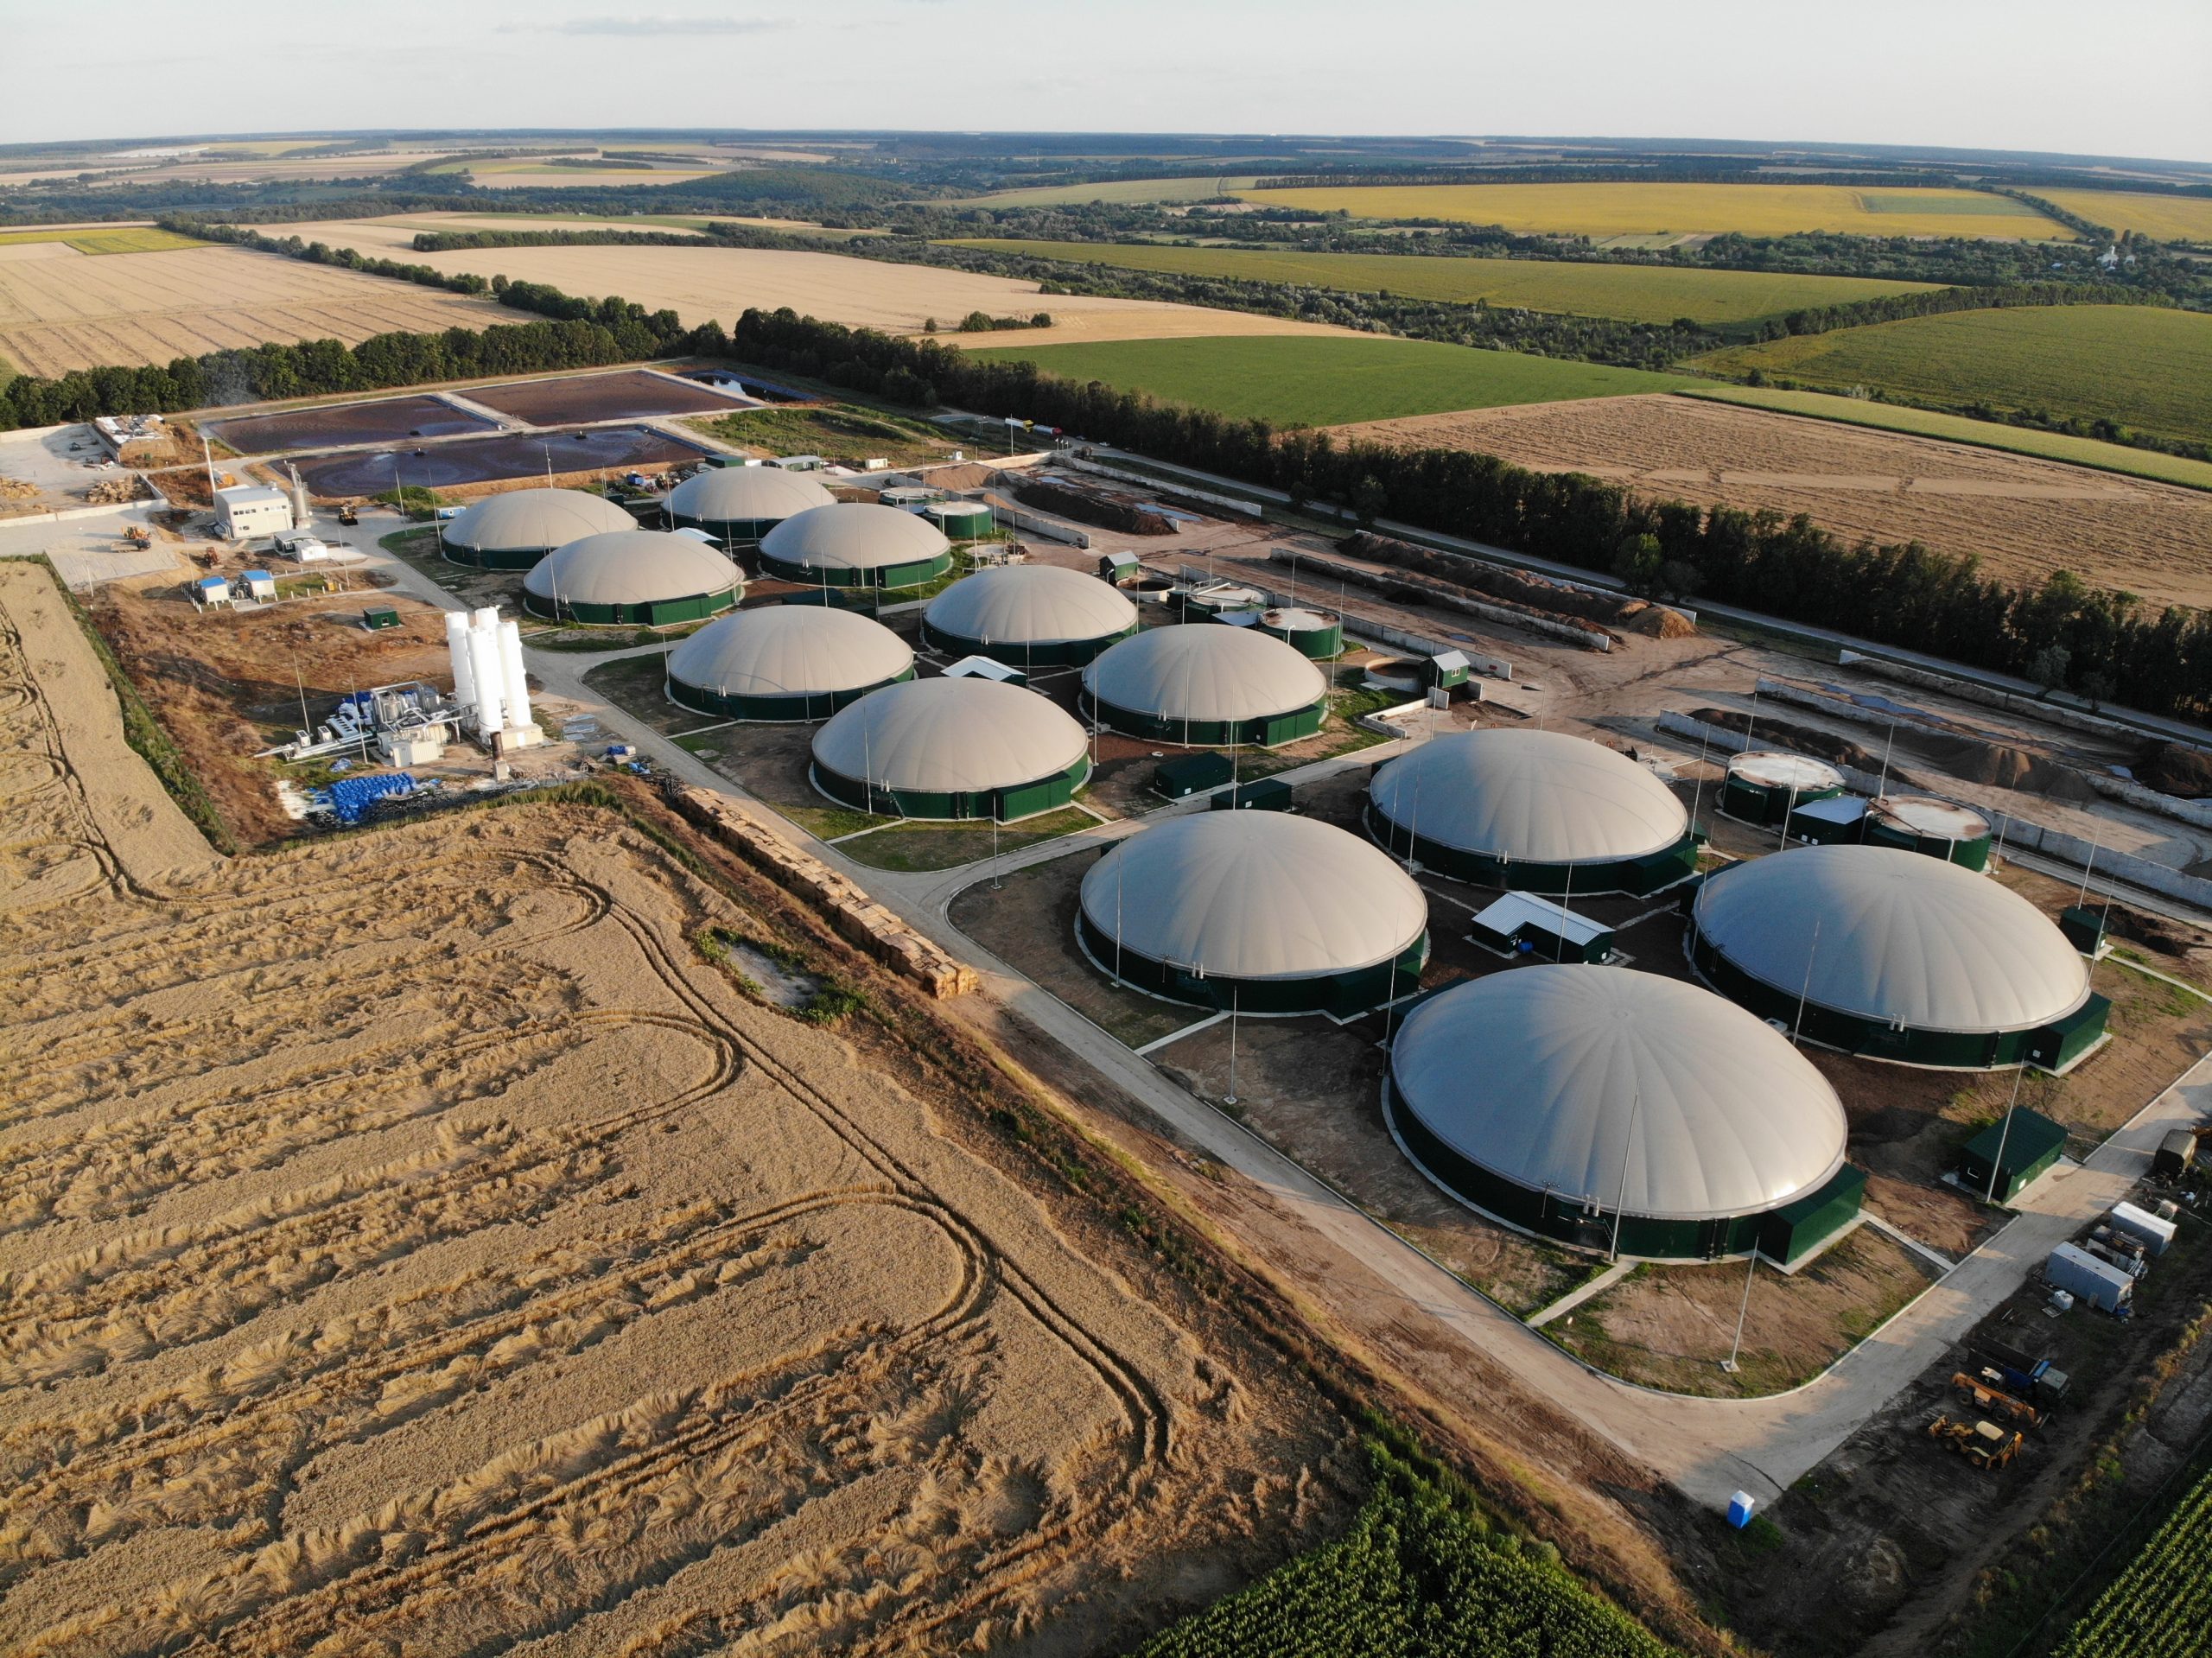
Tuttavia, il potenziale non garantisce il successo. L’Italia dimostra che, con i giusti stimoli, può essere leader del settore in Europa. Nonostante sia al quinto posto in Europa per volume di materie prime disponibili, ha costruito in tempi record un’industria funzionale, scalabile e territorialmente integrata.
Basta guardare i dati: nel 2018, l’Italia aveva solo sette impianti collegati alla rete del gas. La Spagna, invece, ne aveva solo uno. Alla fine del 2024, il salto è evidente. L’Italia ha 133 impianti in funzione, di cui 101 commissionati nello stesso anno. La Spagna, invece, aveva solo 9 impianti in funzione.
Una delle chiavi dell’accelerazione italiana è stata l’urgenza. Nel 2024, il 44,1% della produzione di energia proverrà dal gas naturale, in gran parte ancora importato dalla Russia. La Spagna, invece, ha ridotto questa dipendenza al 18,7% grazie alle energie rinnovabili, anche se deve ancora diversificare il suo mix energetico.
La sicurezza energetica ha portato l’Italia a fare del biometano una priorità strategica.
Ciò ha portato a un quadro di sostegno istituzionale forte e coerente, che comprende sovvenzioni agli investimenti, bonus di volume e ‘feed-in-tariffs’, che garantiscono un prezzo fisso per un periodo di tempo determinato, riducendo il rischio finanziario dei progetti.
Molte di queste sovvenzioni sono finanziate dai fondi UE di nuova generazione e scadono nella prima metà del 2026. Per tenere il passo, l’Italia ha bisogno di nuovi incentivi.
Il governo ha già iniziato a reindirizzare i sussidi previsti per l’idrogeno verso il biometano, aggiungendo 640 milioni di euro allo sforzo di sostituzione del gas fossile. Ma per raggiungere l’obiettivo di 5,7 bcm (55 TWh/anno) fissato dal PNIEC italiano per il 2030, sarà necessario guardare oltre il breve termine.
Sviluppo rurale ed economia circolare
In Spagna, invece, l’attenzione si è concentrata sull’offerta. Gli aiuti attuali, che sono scarsi e di volume limitato, si concentrano sulla riduzione dei costi di costruzione degli impianti, senza però articolare una domanda solida che incoraggi la produzione.
Questo squilibrio potrebbe far sì che l’energia prodotta in Spagna venga esportata in Paesi con condizioni di domanda migliori, perdendo un’opportunità di reindustrializzazione, di promozione dello sviluppo locale e di transizione ecologica.
Per consolidare il settore, la Spagna deve passare a un regime di sostegno della domanda che garantisca la redditività dei progetti.
Oggi la produzione di biometano è più costosa di quella del gas fossile, pertanto sono necessari incentivi per compensare questa differenza e ottimizzarne i benefici. Questi vanno ben oltre la decarbonizzazione del settore energetico, poiché il biometano contribuisce anche alla generazione di un’economia circolare negli ambienti agricoli, aiuta a portare investimenti negli ambienti rurali e garantisce la sovranità energetica con un gas rinnovabile prodotto con input locali.
Noi di Biorig crediamo che la Spagna non solo abbia il potenziale per guidare questa trasformazione, ma abbia anche l’esperienza, l’impegno ambientale e il tessuto imprenditoriale per realizzarla. L’Italia ha dimostrato che è possibile. Ora tocca alla Spagna fare del biometano una storia di successo condivisa tra campagna e industria.