


Artículo de Agnese Rocco, publicado por Energía Oltre
Italia cuenta con recursos agrícolas, infraestructuras y competencias para convertirse en uno de los mercados clave del biometano en Europa
Para consolidar el crecimiento del sector hacen falta reglas previsibles, plazos de autorización más claros y una visión más allá del PNRR
2 de julio de 2026 – En los últimos años, el biometano se ha convertido en uno de los segmentos más dinámicos de la transición energética italiana. Aumentan las inversiones, crecen las plantas y nuevos operadores miran al país como uno de los mercados más interesantes de Europa. Sin embargo, justo ahora que el sector ha tomado velocidad, existe el riesgo de frenar antes de llegar a la meta: sin reglas estables, plazos de autorización más previsibles y una visión industrial más allá del PNRR, esta aceleración podría no ser suficiente para alcanzar los objetivos fijados para 2030. Esta es la fotografía que emerge del Biomethane & Biofuels Report 2026 del Politecnico di Milano: el biometano es hoy una solución madura, compatible con las infraestructuras existentes y preparada para un crecimiento más sostenido. Lo que limita su pleno potencial ya no es la tecnología, sino la capacidad de resolver algunos cuellos de botella autorizativos, infraestructurales y regulatorios que siguen frenando el desarrollo del mercado.
Italia se ha convertido en uno de los mercados más interesantes de Europa
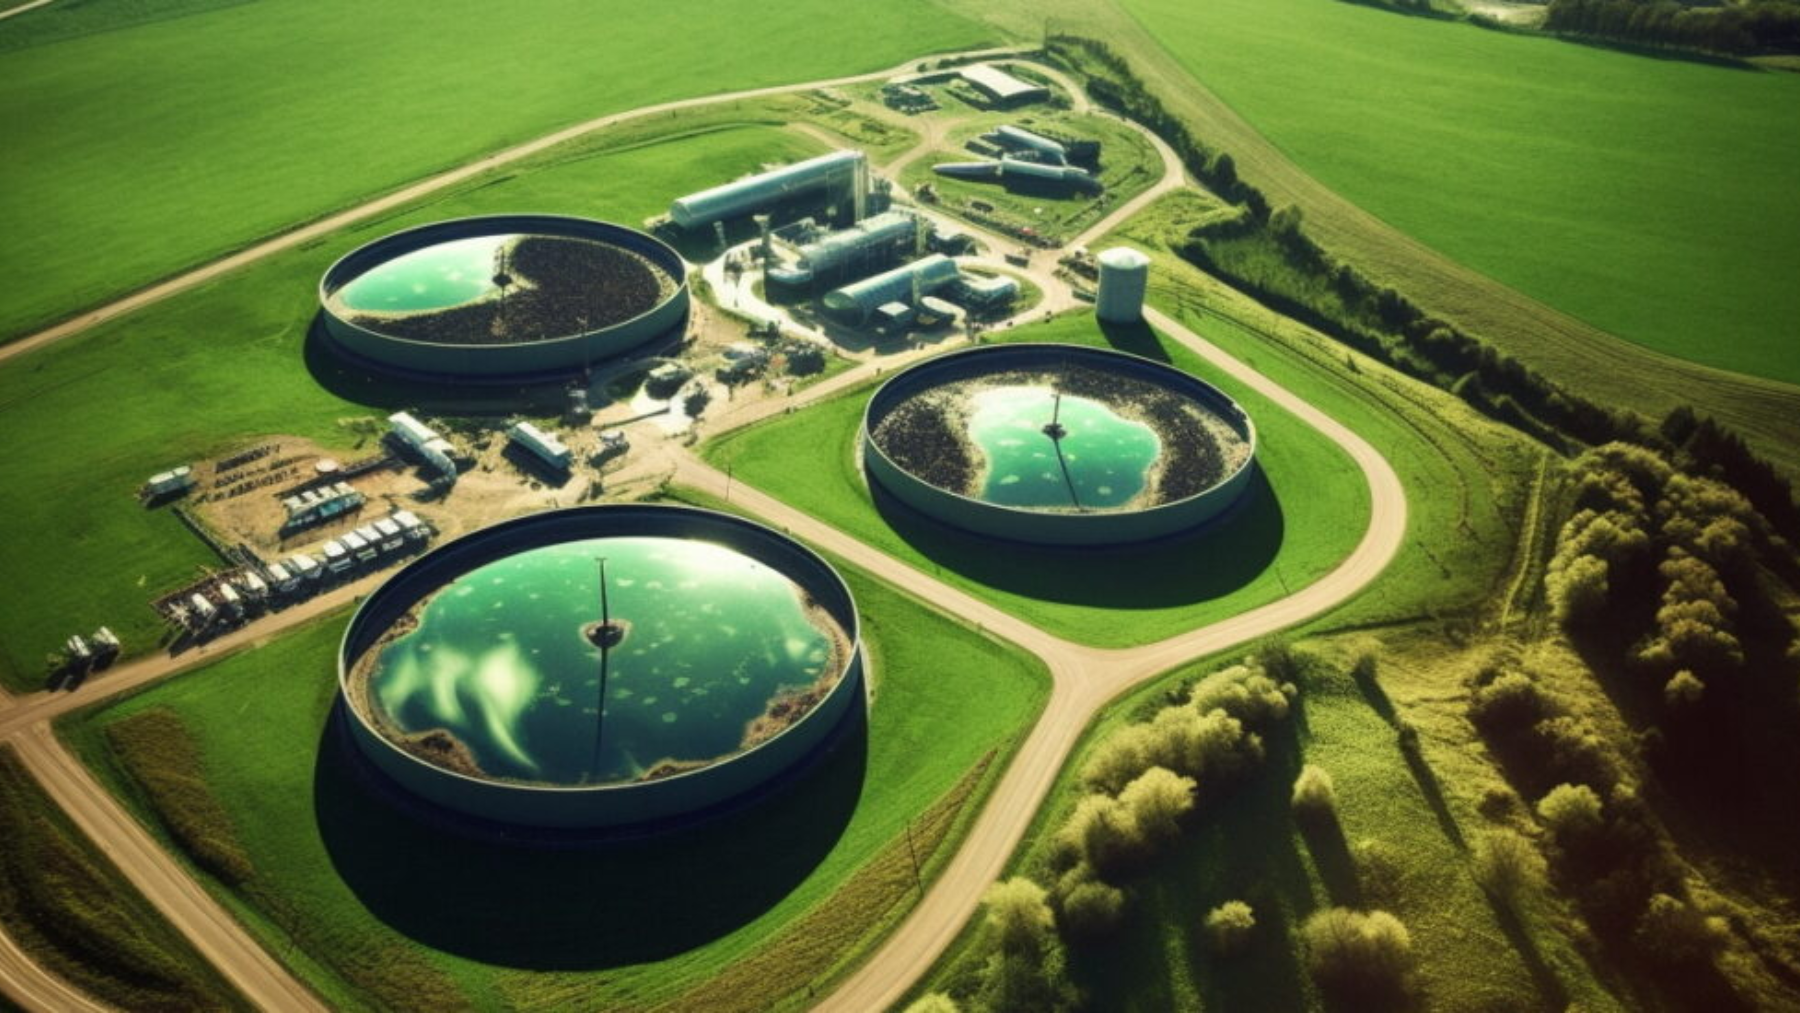
La pregunta, por tanto, ya no es si el biometano representa una tecnología estratégica. El verdadero reto es entender si Italia será capaz de transformar un crecimiento impulsado por los incentivos en un mercado estable y competitivo, capaz de atraer inversiones también una vez concluida la etapa extraordinaria del PNRR. El salto es evidente en los números. Si en 2018 las plantas de biometano conectadas a la red eran apenas siete, en junio de 2026 en Italia había 176 plantas en operación, con una capacidad productiva actual de alrededor de 115.000 Smc/h, algo más de 1.000 millones de Smc al año. Para dar una idea de la magnitud, se trata de un volumen equivalente a cerca del 1,6% de la demanda nacional de gas registrada en 2025 y al consumo anual de unas 700.000 familias tipo italianas. El crecimiento ha sido sostenido por los esquemas de incentivos introducidos por los Decretos Ministeriales de 2018 y 2022. A esta base operativa se suma una cartera de proyectos que ya ha entrado en la fase de concesión de los recursos del PNRR: tras el segundo acto publicado por el GSE el 5 de junio, los recursos ya concedidos ascendían a unos 2.134 millones de euros, frente a una dotación total de la medida de 2.236 millones.
El crecimiento italiano se inserta en un contexto europeo igualmente dinámico. Según el nuevo Biomethane Investment Outlook 2026 de la European Biogas Association, las inversiones planificadas identificadas por el informe han alcanzado los 36.000 millones de euros, un 28% más que en la edición anterior. Este crecimiento equivale a 8.000 millones de euros adicionales en capital comprometido y eleva la producción adicional prevista a 9.400 millones de metros cúbicos anuales de aquí a 2030. El informe indica además que, según los actores industriales participantes en el estudio, más de 1.200 plantas de biometano deberían entrar en operación en los próximos cinco años.
Italia, segunda en la UE por inversiones
Italia es uno de los mercados que más contribuyen a esta expansión. Según las nuevas estimaciones de la EBA, el país cuenta con 4.030 millones de euros en inversiones planificadas y una capacidad prevista de 23 TWh al año, lo que lo sitúa como el segundo mercado europeo por volumen de inversión, después de Dinamarca.
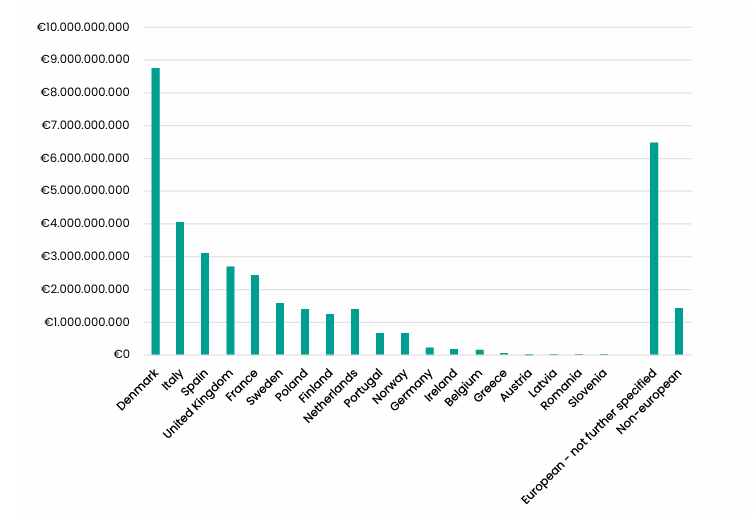
Este resultado no depende exclusivamente de los incentivos. Existen características estructurales que hacen que el mercado italiano sea especialmente atractivo: una de las cadenas agroalimentarias más importantes de Europa, con una fuerte concentración de explotaciones ganaderas y producciones agrícolas capaces de aportar subproductos y residuos valorizables mediante digestión anaerobia; una red nacional de gas extensa y ya preparada para acoger el biometano, reduciendo las inversiones necesarias para integrar la producción renovable en las infraestructuras existentes; y un patrimonio de competencias desarrollado a lo largo de más de quince años de experiencia en el biogás agrícola. Una parte de los nuevos proyectos procede además de la reconversión de plantas existentes, con plazos de desarrollo generalmente inferiores a los de la construcción de nuevos emplazamientos.
Por qué los inversores internacionales miran a Italia
El interés creciente de operadores europeos y fondos de infraestructura refleja una dinámica cada vez más evidente: el mercado italiano del biometano está empezando a despegar justo cuando el país necesita reducir su dependencia del gas natural importado. En este contexto, el biometano ofrece una ventaja inmediata frente a otras soluciones: puede inyectarse en las infraestructuras existentes y sustituir progresivamente al gas fósil sin modificaciones sustanciales en los sistemas de transporte, distribución y consumo.
Para Italia, donde el gas sigue desempeñando un papel central en el sistema energético y en muchos procesos industriales difíciles de electrificar, esta compatibilidad representa uno de los principales factores de atracción para los inversores. Este nuevo contexto está empujando también a operadores ya activos en las renovables eléctricas a ampliar su radio de acción hacia los gases renovables. Es el caso de Solarig, presente desde hace años en el mercado fotovoltaico italiano, que a través de su división Biorig ha elegido Italia como mercado estratégico para el desarrollo de su actividad en el biometano.
El fenómeno, sin embargo, no se limita a un solo operador. Es la demostración de que el sector está entrando en una fase distinta a la de los últimos años: menos orientada al desarrollo de plantas individuales y cada vez más centrada en la construcción de una cadena industrial.
De la construcción de plantas de biometano a la construcción de una cadena industrial
La transformación en curso afecta también al modelo económico del sector. En los primeros años, la atención se centraba sobre todo en la construcción de plantas. Hoy, el valor se está desplazando progresivamente a lo largo de toda la cadena industrial.
Junto a la producción de biometano, adquieren un peso creciente la valorización del CO₂ biogénico, la producción de bio-GNL destinada al transporte pesado, el uso del digestato como fertilizante orgánico y la firma de contratos de suministro a largo plazo con operadores industriales interesados en reducir su huella de carbono.
Se trata de una evolución coherente con lo que está ocurriendo también a escala europea. Según la IEA, el crecimiento de los biogases estará impulsado sobre todo por el biometano, gracias a su versatilidad y a la posibilidad de utilizar redes y equipos de gas natural, reduciendo las inversiones en infraestructuras necesarias para descarbonizar usos difíciles de electrificar. Esta perspectiva modifica también la narrativa de la transición energética. Fotovoltaica, sistemas de almacenamiento, eólica y gases renovables no compiten entre sí: cumplen funciones complementarias dentro de un sistema energético que requerirá distintos vectores para alcanzar los objetivos climáticos europeos.
Por qué el próximo reto se juega más allá del PNRR
El crecimiento de los últimos años ha sido posible gracias a un conjunto de instrumentos normativos que han reducido el riesgo de las inversiones. El sector es consciente, sin embargo, de que la finalización de las intervenciones financiadas por el PNRR representará un punto de inflexión.
Según el Biomethane & Biofuels Report 2026 del Politecnico di Milano, el sector sigue presentando algunas criticidades estructurales. Entre las principales figuran la complejidad de los procedimientos de autorización, los tiempos de conexión a la red de gas, la necesidad de garantizar un abastecimiento sostenible de biomasa y, sobre todo, la ausencia de una visión regulatoria estable más allá de los actuales mecanismos de incentivo. El mismo informe señala que, en el escenario actual, podría mantenerse una brecha significativa entre la producción prevista y los objetivos fijados por el PNIEC para 2030.
También la European Biogas Association confirma que el mercado europeo está entrando en una fase más industrial. Según el informe, alrededor del 90% de las inversiones previstas para el periodo 2025-2026 ya se encuentra en construcción, mientras que los compromisos para el periodo 2027-2030 han sido revisados al alza. La EBA señala además casi 8.000 millones de euros destinados a actualizaciones de infraestructuras y nuevas inversiones en tecnologías y usos finales, como estaciones de servicio, licuefacción y valorización del CO₂ biogénico.
La cuestión, por tanto, no tiene que ver solo con el número de nuevas plantas que deberán construirse, sino con la capacidad de crear un mercado capaz de atraer capital incluso cuando la componente pública de los incentivos se reduzca progresivamente. El potencial existe: ahora debe consolidarse con reglas previsibles, planificación a largo plazo y una mayor integración entre el sistema agrícola, la industria y las infraestructuras energéticas.
De esta capacidad dependerá el futuro del biometano en Italia: seguir siendo una medida extraordinaria apoyada por el PNRR o convertirse en un componente estructural de la estrategia energética nacional, capaz de contribuir a la seguridad del suministro, la descarbonización de los consumos y la competitividad del sistema productivo.